
Die Pferdehalter-Haftpflichtversicherung: Warum sie unverzichtbar ist
Pferde sind faszinierende, aber auch kraftvolle und mitunter unberechenbare Tiere. Selbst das gutmütigste und bestens ausgebildete Pferd kann in einer Schrecksituation panisch reagieren, ausschlagen, durchgehen oder plötzlich losstürmen. In solchen Momenten entstehen schnell erhebliche Sach- oder Personenschäden – und genau hier kommt die Pferdehalter-Haftpflichtversicherung ins Spiel. Sie gehört zu den wichtigsten Absicherungen, die ein Pferdehalter überhaupt besitzen sollte.
Die Tierhalterhaftung: Ein Blick ins Gesetz
Die rechtliche Grundlage für die Haftung von Pferdehaltern findet sich im Bürgerlichen Gesetzbuch (BGB). Nach § 833 BGB haftet der Tierhalter grundsätzlich für alle Schäden, die durch sein Tier verursacht werden. Das Entscheidende dabei: Es handelt sich um eine sogenannte verschuldensunabhängige Gefährdungshaftung.
Das bedeutet, dass es vor dem Gesetz völlig unerheblich ist, ob der Pferdehalter selbst mit seinem Fehlverhalten für den Schaden verantwortlich ist. Die Pferdehaltung an und für sich wird bereits als ein gewisses Risiko erachtet. Der Gesetzgeber geht davon aus, dass von einem Pferd aufgrund seiner Größe, seines Gewichts und seines instinktiven Verhaltens eine grundsätzliche Gefahr ausgeht – die sogenannte Tiergefahr.
Jeden Schaden, den ein Pferd Dritten gegenüber verursacht – seien es Sach- oder Personenschäden – muss der Pferdehalter daher in voller Höhe tragen. Es spielt keine Rolle, ob der Halter im Moment des Schadens anwesend war, ob er das Pferd korrekt gesichert hatte oder ob ihn überhaupt irgendein Vorwurf trifft. Die reine Tatsache, dass er Halter des Tieres ist, begründet seine Haftung.
Wann die Haftung eingeschränkt werden kann
Es gibt eine wichtige Ausnahme von dieser strengen Haftung: Lediglich wenn dem Geschädigten eigenes Verschulden nachgewiesen werden kann, können die Schadensansprüche eingeschränkt werden. Dieses sogenannte Mitverschulden regelt § 254 BGB.
Ein Beispiel: Wenn eine Person trotz eindeutiger Warnschilder und ausdrücklicher Verbote das Weidegelände betritt und sich einem fremden Pferd unbedacht von hinten nähert, kann ihr ein Mitverschulden angerechnet werden. In solchen Fällen wird der Schadensersatzanspruch entsprechend gekürzt oder in seltenen Extremfällen sogar ganz ausgeschlossen. Doch solche Konstellationen sind die Ausnahme – und der Nachweis eines Mitverschuldens ist in der Praxis oft schwierig zu führen.
Für den Pferdehalter bedeutet das im Umkehrschluss: Er darf sich nicht darauf verlassen, dass ihn schon niemand belangen wird. Die Haftung greift schnell, umfassend und in der Regel in voller Höhe.
Welche Schäden können entstehen?
Die Bandbreite möglicher Schäden ist enorm und die Schadenshöhen können existenzbedrohende Ausmaße annehmen. Einige typische Beispiele verdeutlichen das Risiko:
Personenschäden: Ein Pferd bricht aus der Koppel aus, läuft auf eine Straße und verursacht einen Verkehrsunfall, bei dem Menschen schwer verletzt werden. Neben Behandlungskosten können hier lebenslange Rentenzahlungen, Schmerzensgeld und Verdienstausfall auf den Halter zukommen. Solche Forderungen erreichen schnell sechs- oder siebenstellige Beträge.
Sachschäden: Ein durchgehendes Pferd springt über einen Zaun und beschädigt geparkte Fahrzeuge, oder es zertrampelt den gepflegten Garten eines Nachbarn. Auch wenn ein Pferd während eines Ausritts einen Radfahrer zu Fall bringt und dessen teures Fahrrad zerstört, haftet der Halter.
Schäden durch Reitbeteiligungen und Fremdreiter: Überlässt der Halter sein Pferd einer Reitbeteiligung oder einem Freund, können auch dabei Schäden entstehen, für die er grundsätzlich einstehen muss.
Was leistet die Pferdehalter-Haftpflichtversicherung?
Die Pferdehalter-Haftpflichtversicherung übernimmt genau die finanziellen Folgen dieser Haftung. Sie prüft zunächst, ob und in welchem Umfang eine Schadensersatzpflicht überhaupt besteht. Berechtigte Ansprüche werden im Rahmen der vereinbarten Versicherungssumme beglichen. Ebenso wichtig: Unberechtigte oder überhöhte Forderungen wehrt die Versicherung ab – notfalls auch vor Gericht. Man spricht hier von der sogenannten passiven Rechtsschutzfunktion.
Konkret sollte eine gute Police folgende Leistungen umfassen:
Deckung von Personen-, Sach- und daraus resultierenden Vermögensschäden mit einer ausreichend hohen Versicherungssumme. Empfehlenswert sind mindestens fünf Millionen Euro, besser noch höhere Deckungssummen, da gerade Personenschäden extrem teuer werden können.
Mitversicherung von Fremdreitern, Reitbeteiligungen und Personen, die das Pferd betreuen oder führen. Absicherung bei Ausritten, Turnieren und im Straßenverkehr. Schutz bei sogenannten ungewollten Deckakten, falls ein Hengst unbeabsichtigt eine Stute deckt. Mitversicherung von Fohlen bis zu einem bestimmten Alter.
Warum die private Haftpflicht nicht ausreicht
Ein häufiger und folgenschwerer Irrtum ist die Annahme, dass die private Haftpflichtversicherung auch für Pferde einspringt. Das ist in aller Regel nicht der Fall. Private Haftpflichtpolicen schließen die Haltung sogenannter großer Nutz- und Reittiere ausdrücklich aus. Während Kleintiere wie Hunde oder Katzen teils mitversichert sein können, benötigen Pferdehalter zwingend eine eigenständige Pferdehalter-Haftpflichtversicherung.
Wer sein Pferd ohne diesen Schutz hält, geht ein enormes finanzielles Risiko ein. Kommt es zu einem schweren Schadensfall, haftet er mit seinem gesamten Vermögen – und das unter Umständen ein Leben lang, da Schadensersatzansprüche über viele Jahre gepfändet werden können.
Worauf Sie beim Abschluss achten sollten
Beim Vergleich verschiedener Angebote sollten Pferdehalter nicht allein auf den Preis schauen. Entscheidend sind vor allem die Höhe der Deckungssumme und der Umfang der mitversicherten Risiken. Prüfen Sie genau, ob Reitbeteiligungen, Turnierteilnahmen und das Führen durch Dritte eingeschlossen sind. Auch die Frage, ob mehrere Pferde in einem Vertrag versichert werden können, ist für viele Halter relevant.
Wer sein Pferd nicht nur privat, sondern auch gewerblich nutzt – etwa im Reitunterricht oder in der Zucht – braucht spezielle Erweiterungen, da rein private Policen solche Nutzungen ausschließen.
Fazit: Ein unverzichtbarer Schutz
Die Pferdehalter-Haftpflichtversicherung ist keine freiwillige Kür, sondern eine absolute Notwendigkeit für jeden verantwortungsbewussten Pferdebesitzer. Angesichts der strengen, verschuldensunabhängigen Tierhalterhaftung kann bereits ein einziger unglücklicher Moment ausreichen, um die wirtschaftliche Existenz zu bedrohen. Für einen vergleichsweise geringen Jahresbeitrag erhalten Pferdehalter dagegen einen Schutz, der im Ernstfall sechs- oder siebenstellige Summen abfangen kann. Wer sich für ein Pferd entscheidet, sollte diese Absicherung daher von Anfang an fest einplanen – zum Schutz der eigenen finanziellen Zukunft und im Bewusstsein der Verantwortung, die die Haltung dieser wunderbaren Tiere mit sich bringt.
Ein Pferd trägt keine Verantwortung – die trägt immer sein Halter.
Verschuldensunabhängige Haftung und warum sie für Pferdehalter existenziell werden kann
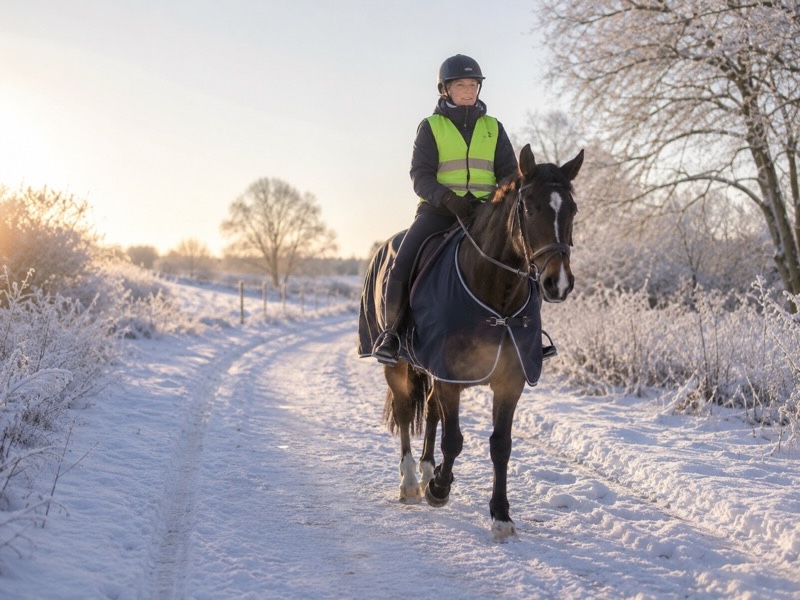
Ob durch einen Tritt, einen Sprung über den Zaun oder eine plötzliche Flucht: Pferde können erhebliche Schäden verursachen. Der Halter haftet dafür grundsätzlich in voller Höhe – ganz gleich, ob ihn ein Verschulden trifft oder nicht.
Kommentare
Noch keine Kommentare. Sei der Erste!
Was denkst Du darüber?
Deine E-Mail-Adresse wird nicht veröffentlicht. Erforderlich sind alle Felder, die mit * markiert sind.
Dein Kommentar wird nach Überprüfung durch die Redaktion freigeschaltet.
Du musst den Beitrag durch eine an dich gerichtete E-Mail bestätigen. Bitte gib daher eine gültige E-Mail-Adresse an.